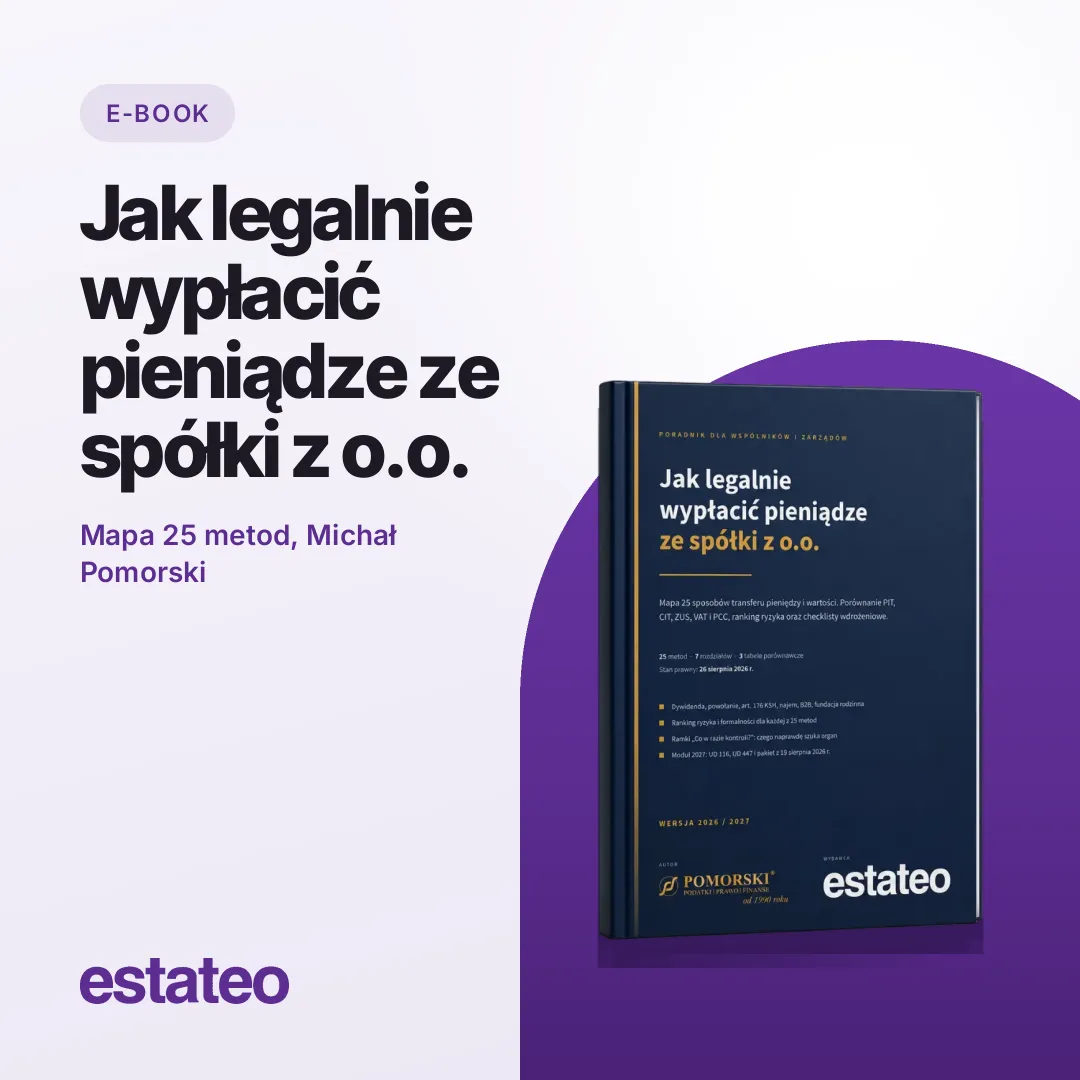
Jak legalnie wypłacić pieniądze ze spółki z o.o. Mapa 25 metod
Dywidenda to najprostsza droga. Rzadko najtańsza. 25 sposobów wypłaty pieniędzy ze spółki do wspólnika, z kosztem podatkowym i ryzykiem przy każdym z nich.
Najniższa cena z ostatnich 30 dni: 333 zł
- Plik do pobrania od razu po płatności
- Bezpieczna płatność Tpay: BLIK, przelew, karta, Apple Pay
- Faktura sama na maila, na firmę od razu w KSeF
Produkt cyfrowy: dostęp od razu po płatności. Kupując, żądasz dostarczenia treści przed upływem 14 dni i tracisz prawo odstąpienia od umowy (regulamin).
Wszystko, co jest w środku
25 metod w 7 rozdziałach
Od dywidendy i powołania, przez najem i znak towarowy, po fundację rodzinną i współpracę B2B.
Wszystkie skutki w jednym miejscu
Przy każdej metodzie: PIT, ZUS i składka zdrowotna, CIT, VAT, PCC, poziom ryzyka i formalności.
3 tabele porównawcze
Mapa 25 metod, tabela decyzyjna i porównanie metod na kwocie 100 000 zł.
Checklisty wdrożeniowe
Pięć pytań o sens gospodarczy, lista wymaganych dokumentów i test czerwonych flag.
Moduł 2027
Zapowiadane zmiany rozpisane na trzy ścieżki legislacyjne i oznaczone jako PROJEKT.
41 stron, stan prawny 26.08.2026
Wyroki i interpretacje z sygnaturami i datami, więc sprawdzisz je samodzielnie.
Czytasz od razu
Link do pobrania w mailu i w Twoim koncie zaraz po płatności, bez czekania na wysyłkę.
Autor
Michał Pomorski, adwokat, prawo podatkowe.
Na firmę, bez formalności
Wpisujesz NIP, a dane firmy uzupełniają się same. Faktura przychodzi mailem i trafia do KSeF, więc Twoja księgowość ma ją od razu.
Ile naprawdę kosztuje wypłata pieniędzy z własnej spółki?
Zysk wypłacany jako dywidenda jest opodatkowany dwa razy: najpierw CIT na poziomie spółki, potem 19% PIT przy wypłacie. Łącznie daje to od około 26% do 34% obciążenia. Ten poradnik pokazuje 25 innych mechanizmów transferu pieniędzy i wartości ze spółki do wspólnika oraz to, kiedy każdy z nich naprawdę ma sens.
To nie jest lista trików podatkowych, tylko mapa decyzyjna: przy każdej metodzie podajemy nie tylko korzyść, ale i jej cenę liczoną ryzykiem sporu, formalnościami i czasem. Autorem jest Kancelaria Pomorski Tax Legal Finance, która wspiera polskich przedsiębiorców od 1990 roku.
Co zyskujesz
Konkretne metody, nie ogólniki
Dywidenda, zaliczka na dywidendę, powołanie, prokura, art. 176 KSH, najem, dzierżawa znaku towarowego, pożyczki, dopłaty, umorzenie udziałów, B2B, umowa o dzieło z 50% kosztami i inne.
Przygotowanie na kontrolę
Ramki „Co w razie kontroli?”: czego organ szuka w praktyce i jakie dokumenty mieć przygotowane wcześniej.
Ranking ryzyka
Od niskiego do wysokiego, więc od razu odróżnisz rozwiązania bezpieczne od tych, które wymagają interpretacji.
Pułapki estońskiego CIT
Osobna mapa, bo tam połowa popularnych metod zamienia się w ukryty zysk opodatkowany w spółce.
Co zmienia się w 2027
Limit ryczałtu, zmiany w fundacjach rodzinnych i ryczałt dla podmiotów powiązanych, z wyraźnym oznaczeniem, co już obowiązuje.
Źródła do sprawdzenia
Wszystkie przywołane wyroki i interpretacje z sygnaturami i datami.
Co znajdziesz w środku
01 Wypłata zysku
Dywidenda, zaliczka na poczet dywidendy, dywidenda do spółki holdingowej, fundacja rodzinna oraz Polska Spółka Holdingowa. Z wyjaśnieniem, jak naprawdę liczy się próg 2 mln euro warunkujący 9% CIT, bo jeden z dwóch limitów jest liczony brutto i to na nim najczęściej wykłada się planowanie.
02 Wynagrodzenie za funkcję i pracę
Powołanie, umowa o pracę, zlecenie i kontrakt menedżerski, zatrudnienie studenta do 26. roku życia, prokura oraz powtarzające się świadczenia niepieniężne z art. 176 KSH.
03 Transakcje i majątek wspólnika
Najem prywatnego majątku spółce, dzierżawa i licencja znaku towarowego, mieszkanie zapewniane przez spółkę, sprzedaż składników majątku oraz pożyczki w obie strony.
04 Refundacje, świadczenia i inwestycje
Zwrot kosztów podróży, granica między reklamą a reprezentacją, prywatne korzystanie z majątku spółki oraz inwestowanie nadwyżek zamiast wypłaty.
05 Zwrot kapitału
Obniżenie kapitału zakładowego, zwrot dopłat i umorzenie udziałów.
06 Usługi wspólnika i prawa autorskie
Współpraca B2B przez JDG wraz z tym, czego zafakturować się nie da, trzy czerwone flagi w umowie ze swoją spółką oraz umowa o dzieło z 50% kosztami uzyskania przychodu. Osobno: nowe uprawnienia Państwowej Inspekcji Pracy, która od 2026 r. może stwierdzić istnienie stosunku pracy decyzją administracyjną.
07 Kwestie przekrojowe i tabele
Estoński CIT i ukryte zyski, ceny rynkowe i danina solidarnościowa, mapa 25 metod w jednej tabeli, tabela decyzyjna oraz porównanie metod na kwocie 100 000 zł.
08 Moduł 2027: co realnie wisi w powietrzu
Obniżenie limitu ryczałtu z 2 mln do 250 tys. euro wraz z nową stawką 17%: zmiana, która uderza wprost w rozliczanie usług wspólnika przez JDG.
Zaostrzenie zasad opodatkowania fundacji rodzinnych: podwyżka z 15% do 19%, 36-miesięczny lock-up dla wnoszonego majątku i ograniczenie zwolnienia dla najmu.
Blok zmian w ryczałcie, który w lipcu 2026 r. wypadł z projektu uszczelniającego. Jeśli planowałeś przebudowę struktury z powodu zapowiadanych stawek 15% i 17% dla podmiotów powiązanych, ta informacja zmienia Twoją decyzję.
Ten poradnik jest dla Ciebie, jeśli:
- jesteś wspólnikiem spółki z o.o., wypłacasz zysk wyłącznie dywidendą i chcesz sprawdzić, czy to na pewno najlepszy wybór,
- jesteś członkiem zarządu i ustalasz własne wynagrodzenie: powołanie, etat czy B2B,
- planujesz sukcesję i rozważasz fundację rodzinną lub strukturę holdingową,
- jesteś księgowym lub doradcą i chcesz mieć uporządkowaną mapę rozwiązań z aktualnym orzecznictwem.
Autor
Michał Pomorski
Adwokat specjalizujący się w prawie podatkowym z uwzględnieniem prawa handlowego. Doradza w zakresie CIT i VAT, prowadzi obsługę transakcyjną, audyty spółek oraz strategie i struktury podatkowe ze szczególnym uwzględnieniem branży nieruchomości. Przygotowuje firmy rodzinne do sukcesji, reprezentuje klientów przed organami skarbowymi i sądami administracyjnymi.
Najczęstsze pytania
Czy e-book jest aktualny?
Czy to porada podatkowa?
W jakim formacie jest e-book?
Kiedy dostanę dostęp?
Czy mogę odstąpić od umowy?
Czy dostanę fakturę na firmę?
Jak mogę zapłacić?
Krok po kroku, od wiedzy do własnej inwestycji
- 1WiedzaE-booki i książki praktyków: podstawy na start.Jesteś tutaj
- 2Szkolenie onlineNa żywo z ekspertami albo w nagraniach w Twoim koncie.
- 3Warsztaty stacjonarneTrzy dni z praktykami, na Twoich liczbach.
- 4KonsultacjeIndywidualnie: deweloperka, prawo i podatki.
- 5KLUB estateoSpołeczność absolwentów warsztatów.
Jak legalnie wypłacić pieniądze ze spółki z o.o. Mapa 25 metod
- 25 metod w 7 rozdziałach
- Wszystkie skutki w jednym miejscu
- 3 tabele porównawcze
Najniższa cena z ostatnich 30 dni: 333 zł
Masz pytania przed zakupem?
Zadzwoń albo napisz, odpowiadamy w ciągu jednego dnia roboczego.

Często kupowane razem
Konsultacja prawno-podatkowa
Godzina z adwokatem specjalizującym się w podatkach, poświęcona jednemu zagadnieniu prawno-podatkowemu Twojej firmy lub inwestycji.
Warsztaty deweloperskie: od budowy po podatki, 19, 20, 21 listopada
Te 3-dniowe warsztaty łączą w jedno trzy szkolenia: land deweloperkę, deweloperkę krok po kroku oraz podatki w branży deweloperskiej. Dostajesz pełny proces: grunt, inwestycja, sprzedaż, podatki.
Nowelizacja ustawy deweloperskiej i podatki dewelopera 2026/2027
Szkolenie online na żywo o projektowanych zmianach: część prawna z radcą prawnym Przemysławem Dziągiem i podatkowa z adwokatem Michałem Pomorskim. Cena, powierzchnia, rezerwacje, odbiory, prospekt, Portal DOM, MRP, VAT przy gruntach i fundacja rodzinna.